
«Кредит алып беремін», «процентке ақша беремін» — бұл алаяқтық: ақша керек болса қайда бару керек
22.08.26


Опубликовано: 25.12.2017 · Обновлено: 18.10.2026
Банки часто требуют поручителя при выдаче крупных кредитов на длительный срок. Это дополнительная гарантия возврата денег: если заемщик перестает платить, за него отвечает поручитель.
Поручителями обычно становятся родственники или близкие друзья — люди, которые хорошо знают заемщика и его финансовое положение. Но даже при полном доверии к заемщику поручитель берет на себя серьезные риски.
Поручительство — это способ обеспечения кредита. Согласно статье 330 Гражданского кодекса РК, поручитель обязуется перед кредитором отвечать за исполнение обязательства заемщика полностью или частично субсидиарно. Договор поручительства заключается только в письменной форме, иначе он ничтожен (ст. 331 ГК). Банк использует этот механизм, чтобы снизить свои риски при невыплатах.
С поручителем заключается отдельный договор поручительства. В нем прописываются условия, обязательства и права всех сторон. Ответственность по кредиту бывает двух видов:
Банки тщательно проверяют потенциальных поручителей. Чтобы стать поручителем, нужно:
Банки оценивают платежеспособность поручителя, место его регистрации и проживания, наличие имущества. Для самого заемщика действует ограничение регулятора: коэффициент долговой нагрузки (КДН) не должен превышать 0,5, то есть платежи по всем кредитам — не больше половины среднемесячного дохода, который считают за последние шесть месяцев. Поручитель не увеличивает доход заемщика, поэтому этот предел не обходит.
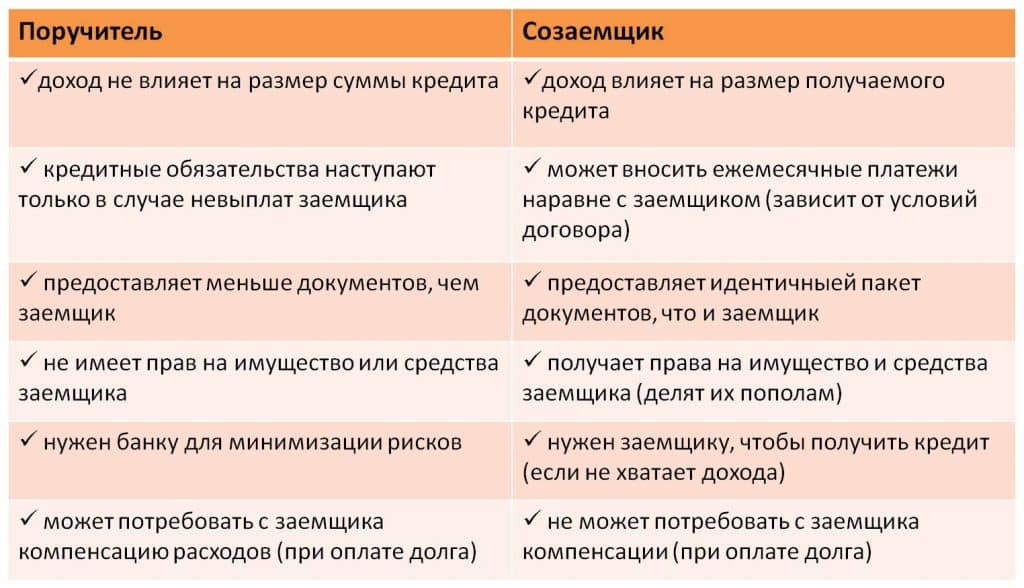
Многие путают понятия «поручитель» и «созаемщик». Оба гарантируют возврат кредита, но между ними есть принципиальная разница:
Поручитель:
Созаемщик:
Если в сделке есть и созаемщик, и поручитель, созаемщик отвечает наравне с заемщиком, а к поручителю банк обращается, когда получить долг с них не удалось.
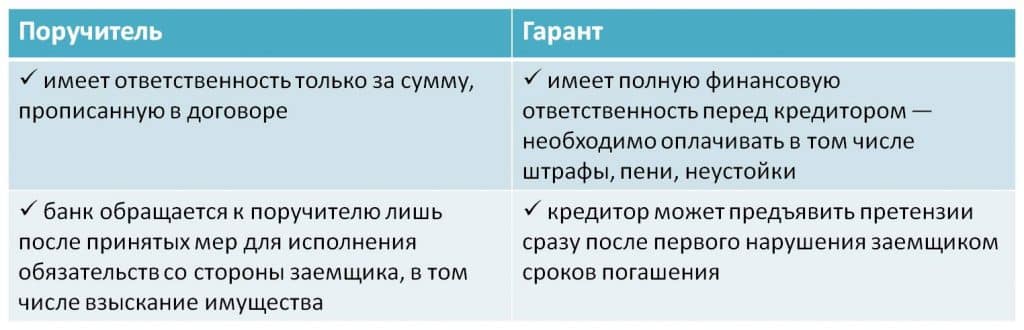
Гарант и поручитель также отличаются по типу ответственности, хотя оба отвечают за долги заемщика.
Ключевое различие:
Объем ответственности тоже разный. Гарант по закону отвечает в том же объеме, что и должник: включая неустойку, вознаграждение, судебные издержки и другие убытки кредитора, если договором гарантии не установлено иное (п. 2 ст. 332 ГК). Поручитель отвечает в пределах суммы, указанной в поручительстве, если условиями поручительства не предусмотрено иное (п. 3 ст. 332 ГК).
Поэтому смотрите, как называется документ, который вам предлагают подписать. Если это договор гарантии, отвечать придется солидарно и в полном объеме долга.
В схеме «банк-заемщик-поручитель» в выигрыше оказываются все, кроме поручителя:
А поручитель берет на себя финансовые риски. Если заемщик перестает платить, банк может через суд обязать поручителя погасить весь долг. Такая задолженность отражается в кредитной истории поручителя и портит её. Если поручителю пришлось платить за заемщика, эти выплаты ложатся на его собственный бюджет и могут помешать получить кредит на свое имя.
Решение стать поручителем требует взвешенного подхода. Оцените свои финансовые возможности в худшем сценарии:
Не становитесь поручителем, если:
Поручительство прекращается вместе с обязательством, которое оно обеспечивает, — как только заемщик полностью погасит кредит. Статья 336 ГК называет и другие основания:
До завершения срока кредитования поручитель не имеет права в одностороннем порядке отказаться от своих обязательств, зафиксированных в договоре.
Досрочный отказ возможен только с согласия банка и заемщика. Весомой причиной может стать резкое ухудшение материального положения поручителя.
Для смены поручителя нужно:
Чтобы полностью обезопасить себя, получите в банке справку о расторжении договора поручительства.
Может ли поручитель взять кредит на себя, пока действует поручительство?
Может. Банк увидит поручительство в кредитном отчете и может учесть его при оценке риска. Если же вы уже платите за заемщика, эти платежи повышают вашу долговую нагрузку, а при КДН выше 0,5 в новом кредите откажут.
Что делать, если заемщик перестал платить?
Банк направит вам требование о погашении задолженности. Если вы его проигнорируете, дело может дойти до суда. Лучше сразу связаться с заемщиком и банком, чтобы найти решение: реструктуризацию долга или график погашения.
Переходит ли долг на поручителя после смерти заемщика?
Долг входит в наследство: кредитор вправе предъявить требование к наследникам, которые отвечают солидарно в пределах стоимости имущества, перешедшего к каждому из них (ст. 1081 ГК). Поручитель отвечает субсидиарно, то есть банк сначала должен попытаться получить долг с наследников. Как поступит банк в конкретном случае, зависит от условий договора поручительства — их стоит показать юристу.
Можно ли быть поручителем по нескольким кредитам одновременно?
Формально закон это не запрещает, но делать этого не стоит. Вы будете нести ответственность за всех заемщиков одновременно, что многократно увеличивает финансовые риски.
Влияет ли поручительство на кредитную историю?
Да. Если вам приходится погашать чужой долг или по кредиту возникают просрочки, это отражается в вашей кредитной истории и ухудшает её. Даже если заемщик платит исправно, поручительство видно банкам в кредитном отчете, и они могут учитывать его при рассмотрении ваших заявок.
Может ли банк взыскать с поручителя больше, чем указано в договоре?
По общему правилу нет: поручитель отвечает в пределах суммы, указанной в поручительстве, если условиями поручительства не предусмотрено иное (п. 3 ст. 332 ГК). Проверьте, какая сумма и какие платежи (вознаграждение, неустойка, расходы на взыскание) перечислены в договоре. Гарант, в отличие от поручителя, по умолчанию отвечает и за неустойку, и за убытки банка.
Полезные ссылки:

Основал сайт Zanimaem.kz в 2016 году. Более 5 лет работал в финансах и кредитовании, более 12 лет в маркетинге. Отвечает за редактуру текстов, составление рэнкинга МФО и Банков.

