
«Кредит алып беремін», «процентке ақша беремін» — бұл алаяқтық: ақша керек болса қайда бару керек
22.08.26


Опубликовано: 30.05.2022 · Обновлено: 18.10.2026
Информация проверена в октябре 2026 года.
В рекламе микрокредита обычно крупно пишут ставку в день: 0,1%, 0,25%, 0,29%. Цифра кажется маленькой, но переплату по ней не видно, и два займа по ней не сравнить. Для сравнения есть годовая эффективная ставка вознаграждения, ГЭСВ. Ниже разберём, чем она отличается от номинальной ставки, как её считают и какие пределы действуют в Казахстане сейчас.
Номинальная ставка показывает, какой процент начисляют на сумму долга за период. В МФО её чаще указывают в день, в банках в год. Она не учитывает, когда именно вы вносите платежи и сколько ещё денег уходит по условиям займа кредитору или третьим лицам.
ГЭСВ правила расчёта для МФО определяют как ставку «в достоверном, годовом, эффективном, сопоставимом исчислении». В неё входят все платежи по основному долгу и вознаграждению, а также платежи третьим лицам, если они известны на дату договора: страховка, от которой зависят условия займа, оплата гаранту или оценщику залога. Не входят только штрафы и пени за просрочку.
Для потребительских микрокредитов есть важная деталь. Закон о микрофинансовой деятельности запрещает МФО брать с физлица любые платежи, кроме вознаграждения и неустойки за просрочку. Комиссий за выдачу, обслуживание, продление или досрочное погашение быть не должно. Поэтому у МФО разница между ставкой в день и ГЭСВ складывается в основном из двух вещей: пересчёта короткого срока на год со сложным процентом и платежей третьим лицам, чаще всего страховки.
Формула закреплена в Правилах расчёта ГЭСВ по микрокредитам (постановление Нацбанка № 208 от 26 ноября 2019 года, последние изменения внесены в сентябре 2025 года). Её смысл: ищут такую годовую ставку, при которой выданные заёмщику деньги, приведённые к дате выдачи, равны всем его платежам, тоже приведённым к этой дате. Время до каждой выплаты и каждого платежа считают в днях и делят на 365. Результат округляют до десятых.
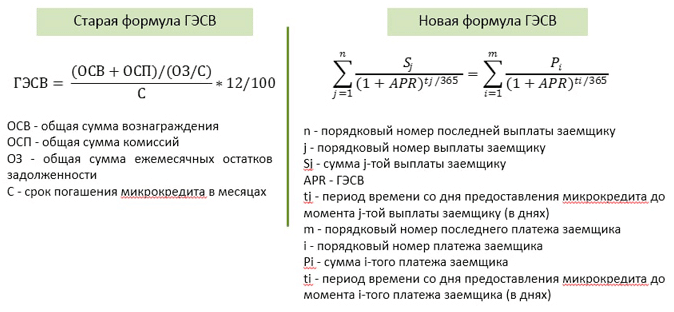
Слева на схеме формула, которая действовала до 2020 года, справа действующая. Решить такое уравнение вручную можно только подбором, поэтому МФО обязаны держать на своём сайте калькулятор ГЭСВ с учётом всех платежей. Саму ГЭСВ указывают цифрами в рекламе, в договоре и в личном кабинете, тем же шрифтом, что и остальные ставки.
Это укладывается в предел 179% для коротких займов. Но та же ставка 0,29% в день на 14 дней даёт уже около 182,2%: 1,0406 в степени 26,07 ≈ 2,822. Чем короче срок, тем выше ГЭСВ при той же дневной ставке. По нашему расчёту, чтобы не выйти за 179%, по займу на 14 дней ставка должна быть не выше примерно 0,287% в день, на 7 дней не выше 0,284%. Поэтому проверять нужно оба ограничения: и ставку в день, и ГЭСВ.
Допустим, заём гасится равными ежемесячными платежами, а каждый месяц считаем равным 1/12 года.
Теперь представим, что при выдаче МФО удержала 9 000 ₸ за страховку, без которой заём не оформляют. На руки пришло 291 000 ₸, а платежи остались прежними. По нашему расчёту ГЭСВ в таком случае вырастает примерно до 62,6%, то есть выходит за предел. Именно для таких ситуаций с осени 2025 года страховые платежи прямо включены в расчёт ГЭСВ.
Пределы установлены совместным постановлением Нацбанка и АРРФР от 28 апреля 2026 года (с изменениями от 30 июня 2026 года). Их учитывают при заключении договора, при изменении ставки и при введении новых платежей.
| Вид займа | Предельная ГЭСВ |
| Микрокредит МФО | 46% |
| Микрокредит на срок до 45 дней и сумму до 45 МРП (194 625 ₸ в 2026 году) | ставка меньше 0,3% в день и ГЭСВ не выше 179% |
| Беззалоговый банковский заём | 46% |
| Банковский заём под залог | 35% |
| Ипотечный жилищный заём | 25%; с 1 января 2027 года 20% при взносе от 30% и 25% при меньшем взносе |
Базовая ставка Нацбанка с 7 сентября 2026 года составляет 16,25%. От неё зависит, во сколько деньги обходятся банкам и МФО, но потолок ГЭСВ задаётся отдельно и от базовой ставки напрямую не меняется.
Залог снижает риск кредитора, поэтому под него МФО обычно готовы дать больше и на дольше. Предел ГЭСВ для микрокредитов при этом один, 46%, а ставку внутри него каждая организация выбирает сама. У одной и той же компании, например у МФО KMF, условия разных продуктов различаются, поэтому сравнивайте ГЭСВ конкретного займа, а не рекламу организации.
Требования к содержанию договора, его первой странице и форме графика погашения утверждает регулятор. По закону на первой странице приводится полная стоимость микрокредита: сумма переплаты и предмет микрокредита. Перед подписанием проверьте:
Онлайн-договор МФО заключает только после биометрической проверки личности. Если заём предлагают оформить без неё, лучше остановиться.
Выбирая заём, сравнивайте ГЭСВ и переплату в тенге, а не ставку в день. Условия разных организаций собраны в нашем каталоге микрокредитов. Если деньги нужны на срок больше пары месяцев, посмотрите и банковские кредиты: предел ГЭСВ там тоже 46%, но длинный срок обычно обходится дешевле серии коротких займов.

С 2018 года штатный эксперт редакции портала Zanimaem.kz с опытом работы более 11 лет в финансовой сфере.
Работал в МФО КазКредитЛайн и Нурбанке. Изучал финансы и кредит в КАЗНУ. Отвечает за публикации текстов, проверку информации, аналитику.

